

DeFi借贷虽实现了随用随取的抵押信贷,却始终未能解决融资成本的可预测性问题。利率不确定性严重阻碍了机构资金将DeFi用于真实资本融资需求。业内亟需构建专属的借贷利率衍生品市场,以解锁可预测融资成本。
利率不确定性困境与传统金融的对照
在DeFi借贷中,借款人仅能看到当前浮动利率,无法预知持有债务3个月或6个月的实际成本;贷款人亦面临类似困境。传统金融中,利率衍生品(如隔夜指数互换OIS)被广泛用于将浮动利率转换为固定利率,国际清算银行数据显示场外利率衍生品日均成交达7.9万亿美元。然而,DeFi至今缺乏具备充足流动性的期限利率市场。
永续合约资金费率无法对冲借贷风险
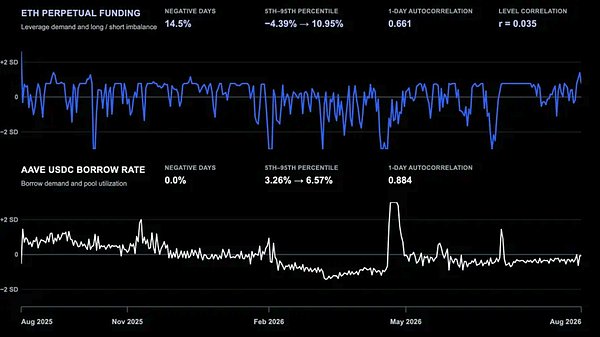
尽管加密市场已有基于永续合约资金费率的衍生品,但其驱动因素与货币市场借贷利率截然不同。资金费率受多空持仓和现货价差影响,而借贷利率由池子利用率等决定。数据显示,同一周期内Aave USDC借贷利率波动区间3.26%–6.57%,Hyperliquid ETH资金费率年化均值6.13%且有14.5%天数为负,相关性仅0.035。
谁需要借贷利率衍生品?
杠杆策略管理者、Delta中性套利者、国库融资方等天然的“借贷利率空头”可通过支付固定利率、收取浮动指数锁定成本;贷方作为反向交易对手可锁定收益下限;资产配置者能灵活调整跨平台融资结构。
现有固定利率方案与XCCY创新
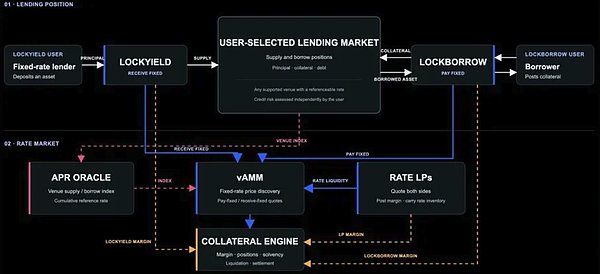
目前DeFi主要通过原生定期贷款、本金拍卖、到期收益代币化及利率互换四类路径实现固定利率。其中利率互换模式最具优势,避免流动性碎片化。XCCY通过APY预言机、vAMM、抵押引擎实现借贷仓位与利率对冲解耦,用户可使用LockBorrow或LockYield转换利率属性。
实战案例:固定利率扭转盈亏
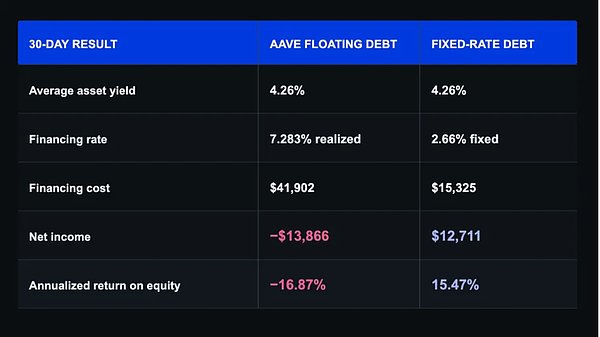
以2026年4月Aave上sUSDe/USDe循环杠杆策略为例:初始利差为正,但两天后借贷利率飙升导致30天净亏损13,866美元。若使用LockBorrow锁定一个月综合借贷利率2.76%,净收益转为12,136美元,两者相差超26,000美元。
构建有效市场的关键要素
成熟市场需满足五大条件:清晰参考指数、名义本金与期限匹配、流动性集中主流到期日、足够做市商资本、透明披露风险。市场质量可通过成交深度等指标评估。
结语
借贷利率衍生品并非取代现有池化信贷模型,而是叠加可交易期限价格,使决策转向基于固定报价评估风险。XCCY等协议落地标志DeFi迈向服务实体经济成熟阶段。