作者:李佳,华尔街见闻
爆发式增长:23天下载量突破500万
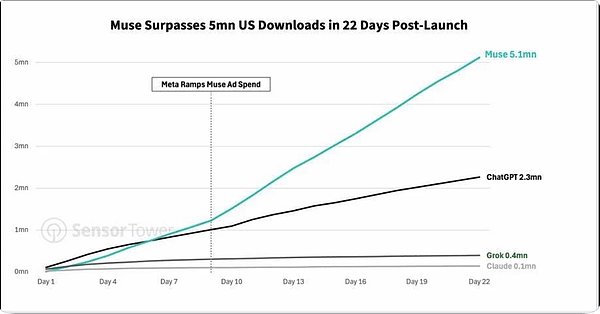
Meta旗下AI智能体应用Muse于9月8日在美国和加拿大上线,截至9月30日,累计下载量已突破500万次,仅用22天达成这一里程碑。相比之下,ChatGPT、Grok和Claude分别耗时56天、103天和492天才达到同等规模,Muse已成为近期增长最快的消费级AI应用之一。
货币化路径:短期重用户,长期瞄准30万亿美元市场
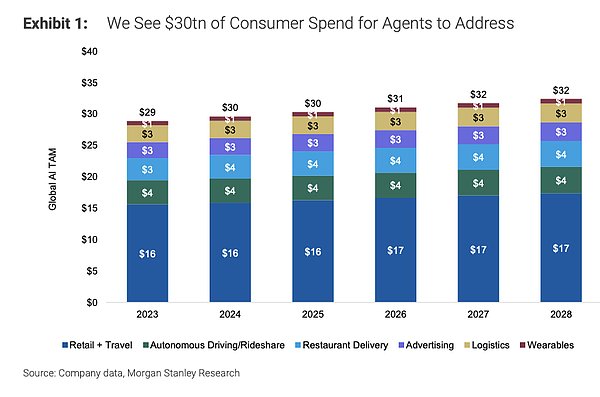
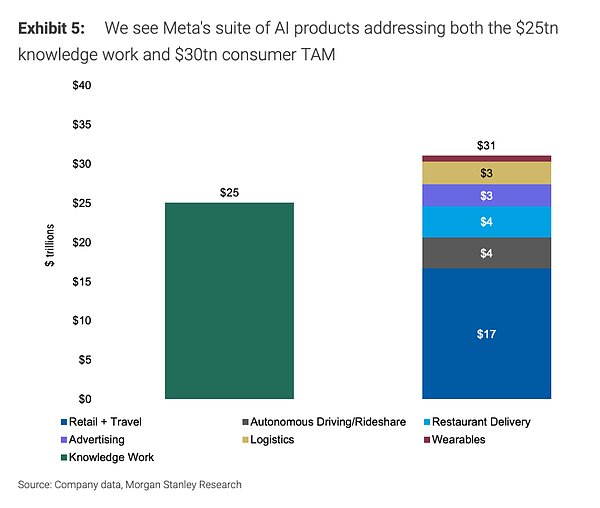
摩根士丹利指出,Muse当前并不急于变现。短期内,订阅收入和交易抽成贡献有限,Meta更注重扩大用户基数、提升使用频率,并培养用户通过Agent完成商业行为的习惯。大规模货币化预计将在2027至2028年启动,潜在模式包括基于实时竞价的Agent商业市场,覆盖零售、旅行、广告等场景,对应市场规模高达30万亿美元。此外,Muse还可通过增强用户画像能力,反哺Meta核心广告业务的变现效率。
服务成本:每用户月均最高130美元,高门槛构筑竞争壁垒
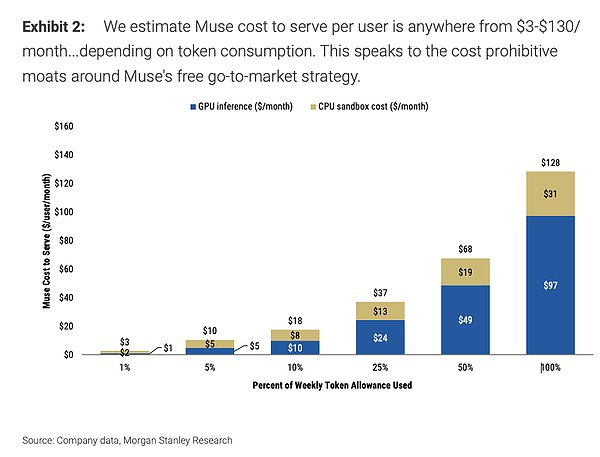
Muse的高速增长带来高昂算力成本。大摩测算,其服务成本约为每用户每月3至130美元,主要取决于Token消耗量和CPU沙箱使用时长。以中等使用强度(25%周配额)估算,月均成本约37美元。尽管该模型假设全部采用AWS按需定价,实际成本可能更低。值得注意的是,如此高的单位成本使得该业务难以被简单复制,而Meta凭借年收入超2500亿美元的广告业务(ARPU约70美元)具备长期投入能力。
算力储备:2026年CPU采购可支撑10亿日活用户
面对用户激增,Meta是否具备足够算力?大摩分析认为,Meta在2026年采购的CPU容量(约6.43亿vCPU)理论上可支持10亿Muse日活跃用户(DAU)。在每日活跃3小时、峰值系数2倍及1.2倍缓冲的假设下,所需并发实例约3亿,现有算力基本覆盖。未来关键不在于“有没有算力”,而在于如何将巨额基础设施投入转化为商业回报。预计Meta 2027年资本开支达2250亿美元,第三方计算支出将从170亿增至260亿美元。
进军企业市场:切入25万亿美元知识经济
Meta正将其扩展至企业领域,目标覆盖全球约25万亿美元的知识型工作经济。产品矩阵包括面向中小企业的Muse、WhatsApp/Messenger智能体工具、Muse Coding及未来API平台“Watermelon”。大摩强调,传统Web 1.0架构难以支持Agent间高效交互,企业需构建机器原生接口。Meta可借此收取订阅费并提供API算力服务。敏感性分析显示,若6000万用户月付15美元,2028年EPS或提升8.2%;若100MW专用算力用于API,EPS可再增4%。
与亚马逊的博弈:电商入口与云资源双重依赖
一旦Muse涉足购物,Meta便无法绕开占据美国电商40%份额的亚马逊。双方合作涉及多重博弈:谁是商户记录方、谁掌控购物体验、Prime权益与零售媒体价值如何分配,以及哪些数据可回流至Muse。与此同时,Meta高度依赖亚马逊AWS提供的CPU/GPU算力及Bedrock模型API分发渠道。因此,二者关系不仅是电商合作,更涵盖交易入口、用户数据、云基础设施与模型生态的战略协同。
估值展望:21倍PE已部分反映预期,商业化成关键
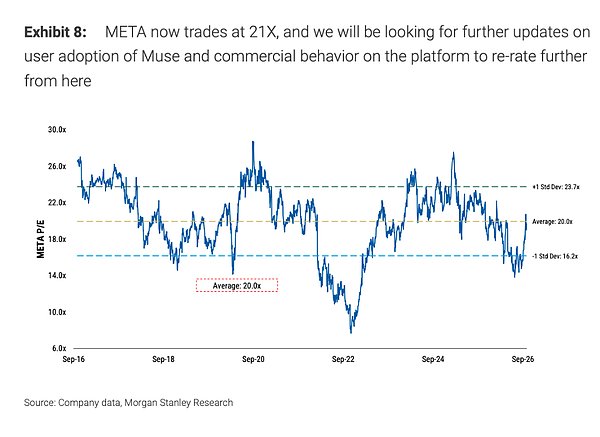
Muse发布叠加与各州检察长和解后,Meta的NTM(未来12个月)市盈率从14倍升至21倍。大摩认为,当前估值已计入其免费策略带来的先发优势。后续能否进一步提升,取决于三大因素:用户规模与活跃度持续增长、Agent能否促成规模化商业交易,以及谷歌、SPCX等对手的进展速度。历史上Meta曾在2025年2月达到28倍PE,若Muse持续验证商业化潜力,估值仍有上修空间。长期来看,Muse的核心价值在于利用Meta的用户基础、广告现金流与算力投入,打造连接消费者、企业与交易的AI Agent平台。