
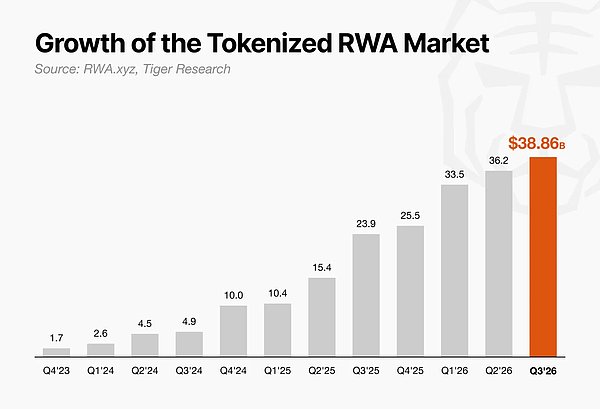
根据 RWA.xyz 数据,现实世界资产(RWA)代币化市场规模从2023年8月的约15亿美元,激增至2026年9月13日的388.6亿美元,增幅近26倍。随着可代币化资产类型不断丰富,各国监管框架逐步完善,行业焦点已从“是否可行”转向“如何落地”——即如何将真实资产包装为投资者可购买、可兑付的合规金融产品。
在全球多个司法辖区竞相推出虚拟资产规则的背景下,香港凭借成熟的证券监管体系、对接全球投资者的能力,以及已有的代币化债券(包括政府债)发行经验,脱颖而出。其清晰的监管框架涵盖证监会牌照、虚拟资产服务提供商(VASP)制度及技术安全要求,为发行方和中介机构提供了可预期的产品落地路径,也为机构投资者提供了明确的权益保障机制。正因如此,香港正迅速成为RWA产品的发行与分销中心。
韩港联动:双引擎模型拆解
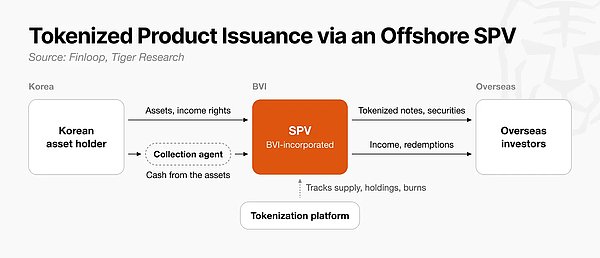
以韩国资产为例,一套典型的跨境代币化架构由“资产端”与“发行端”组成,Finloop公司将其称为“双引擎模型”。该模型通过以下环节实现资产通证化:
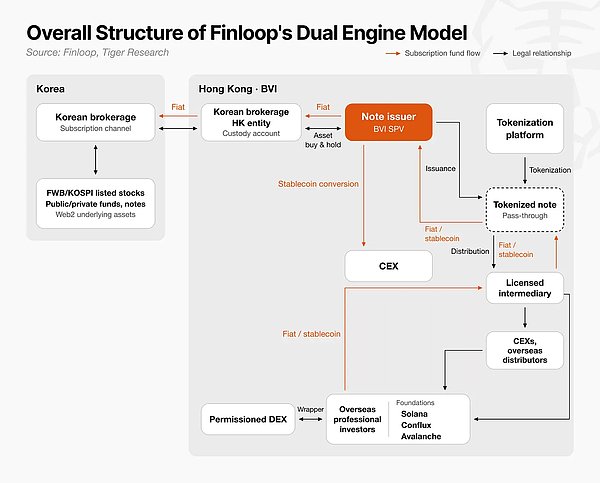
韩国券商:提供底层资产(如股票、基金份额、票据)的采购渠道。BVI特殊目的载体(SPV):通过韩国券商的香港子公司账户收购并持有底层资产,并据此发行资产支持票据。代币化平台:将SPV发行的票据转化为链上代币,记录所有权与发行信息。分销机构:通过持牌中介及合规交易平台,向境外专业投资者销售产品。资金流方面,境外投资者可用法币或稳定币认购。若使用稳定币,SPV会通过中心化交易所兑换为法币,再经由香港主体支付给韩国券商完成资产采购。该模型具备三大特点:资产来源可替换、SPV为核心枢纽、打通链上支付与传统金融系统。
底层资产选择的关键:现金流权利必须清晰
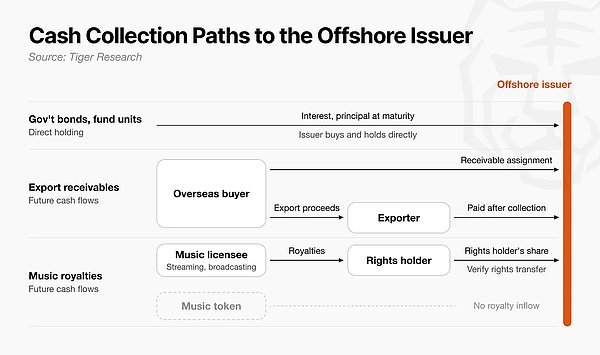
无论选择国债、基金份额,还是出口应收账款、音乐版权费,SPV必须拥有对底层资产现金流的合法、可执行权利。对于标准化资产(如国债),重点在于SPV能否直接持有;对于非标资产(如应收账款),则需通过具有法律约束力的合约,明确收款权转让、付款义务及资金划转路径。缺乏清晰回款机制的资产,无法支撑对投资者的稳定兑付。
离岸SPV:代币化的核心载体
在Finloop模型中,注册于英属维尔京群岛(BVI)的SPV是连接韩国资产与海外投资者的关键节点。它并不直接出售韩国资产,而是发行以其收益权为背书的代币化票据。投资者购买的是SPV的金融产品,依据条款获得收益与本金兑付。因此,SPV能否按时、足额收回底层资产现金流,直接决定产品履约能力。发行方必须精确匹配资产回款时间表与投资者兑付节点,避免流动性缺口。
产品销售与流通:香港首发≠全球通行
产品虽在离岸SPV设立,但需通过持牌香港中介机构完成合规销售。中介负责审核产品风险、验证投资者是否符合“专业投资者”资质。此类私募产品通常限制代币仅可转让给合格买家。值得注意的是,在香港成功发行并不代表自动获得其他司法辖区的销售或交易许可。后续若想在其他市场流通、质押或二级交易,仍需单独满足当地监管要求。
三大兑付风险不容忽视
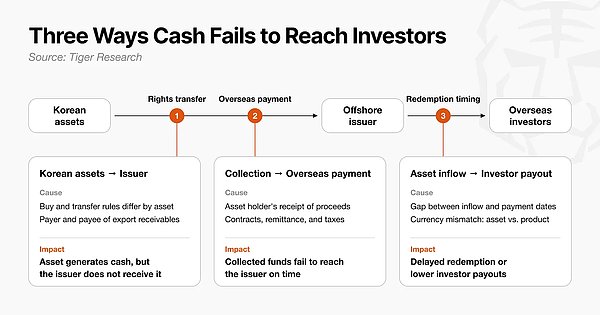
即便产品成功发售,兑付仍面临三类关键风险:权利与回款约定不清:如出口应收账款未明确收款人及付款流程,可能导致资金无法流入SPV;时间错配与汇率风险:投资者兑付早于资产回款将引发流动性压力;若底层资产为韩元而产品以美元计价,汇率波动将进一步侵蚀收益;跨境资金与税务障碍:即使销售合规,资金从韩国流向离岸SPV、再兑付至全球投资者,仍需克服跨境转账限制与税务合规挑战。
规模化关键:复用首单经验
首次发行耗时耗力,涉及尽调、合约设计与销售方案搭建。要实现业务规模化,必须从第二次发行起复用已有架构。例如,美元结算的出口应收账款可沿用首单建立的债务人评估标准与信息披露模板,显著降低新产品开发成本。衡量该模式是否可持续,需关注三大指标:新增发行的尽调效率是否提升、老投资者是否持续参与、资产方是否愿意持续供给优质资产。唯有形成“资产供给—产品发行—投资者复购”的正向循环,RWA代币化才能真正走向成熟。